Archivar documentos en la oficina consiste en clasificar, estructurar y custodiar la información física y digital producida por una organización para garantizar su rápida localización, preservar el valor probatorio de los actos mercantiles y cumplir con las obligaciones legales vigentes. Un archivo corporativo ordenado previene pérdidas documentales, agiliza la toma de decisiones contables y reduce drásticamente el espacio ocupado en las instalaciones de la empresa.
A pesar del avance de los sistemas informáticos, los expedientes en papel continúan siendo indispensables para demostrar la validez de contratos, nóminas, balances anuales y escrituras públicas. La acumulación desordenada de facturas en bandejas de sobremesa incrementa los tiempos muertos de secretaría y expone a las compañías a graves sanciones administrativas durante inspecciones tributarias o auditorías laborales.
Para establecer un protocolo archivístico profesional, en esta guía detallamos las normas básicas de ordenación alfanumérica, el código de colores por trimestres y la aplicación práctica de los archivadores de palanca para clasificación documental según los plazos legales de custodia mercantil fijados por la legislación española.
Veredicto Rápido Fasaworld: Reglas maestras de archivo y plazos legales
Regla de oro de ordenación interna:Clasificación cronológica inversa (el documento más reciente siempre se sitúa arriba en el archivador), facilitando consultar de inmediato los últimos movimientos sin desmontar el bloque anterior.
Código de colores contable universal:Rojo para facturas emitidas a clientes, Azul para facturas recibidas de proveedores y Verde para extractos bancarios, modelos tributarios y seguros sociales.
Plazos legales mínimos de custodia obligatoria en España:6 años mercantiles según el Artículo 30 del Código de Comercio y 4 años fiscales según la Ley General Tributaria (ampliables a 10 años para compensación de bases imponibles negativas).
Principios fundamentales de la archivística corporativa: activo, semiactivo e histórico
La ordenación física mediante código de colores agiliza la localización de documentos en el archivo activo.
La gestión documental profesional estructura el ciclo de vida del documento en tres fases diferenciadas que determinan su ubicación física, el tipo de contenedor empleado y la accesibilidad requerida por los trabajadores.
El archivo activo o de gestión reúne los expedientes en tramitación viva y aquellos que se consultan de forma recurrente durante el ejercicio corriente (semanal o mensualmente). Se ubica en el puesto de trabajo o en armarios cercanos, empleando archivadores de palanca con lomo ancho y carpetas de anillas para agilizar la inserción de nuevos justificantes.
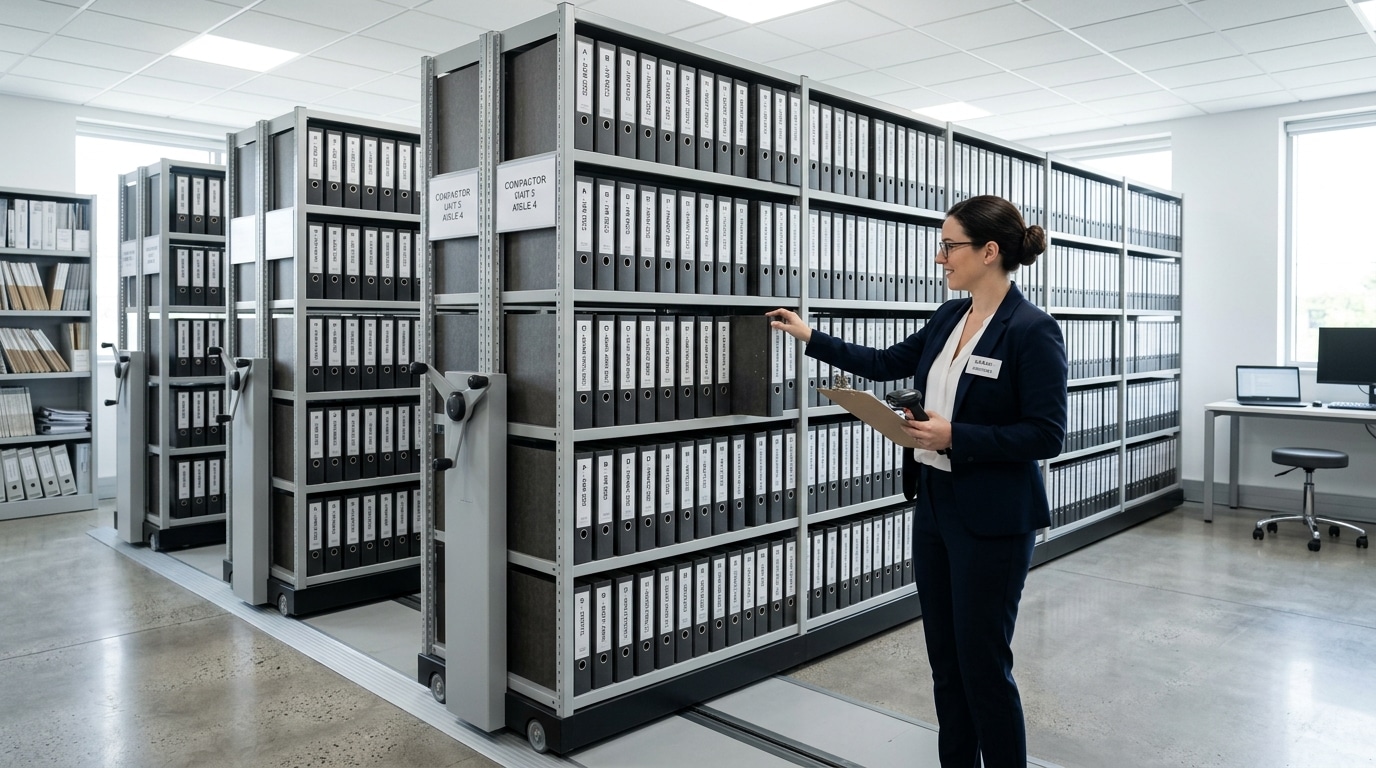
El archivo semiactivo o intermedio alberga la documentación de ejercicios fiscales cerrados que ya no requiere consulta operativa diaria, pero que debe conservarse para respaldar auditorías, reclamaciones o revisiones tributarias. Suele ubicarse en salas de archivo compactas o armarios rodantes, trasladando los expedientes a cajas de archivo definitivo para liberar archivadores de palanca reutilizables.
El archivo definitivo o histórico custodia de forma permanente aquellos documentos con valor probatorio perpetuo, tales como escrituras de constitución societaria, poderes notariales, títulos de propiedad inmobiliaria y patentes industriales, garantizando su integridad física contra el polvo y la humedad.
Toda organización debe respetar tres principios archivísticos universales:
Principio de procedencia: Los documentos producidos por una misma unidad operativa o departamento (por ejemplo, Recursos Humanos) no deben mezclarse jamás con los de otras áreas (como Facturación o Logística).
Principio de orden original: El expediente debe reproducir con fidelidad la secuencia temporal y administrativa en la que se generaron o recibieron los documentos durante la tramitación del asunto.
Unidad e integridad del expediente: La piedra angular del archivo es el expediente individual. Debe evitarse la desmembración o dispersión de documentos creando carpetillas paralelas ficticias.
Sistemas de clasificación y ordenación: cronológico, alfanumérico y por series
El desorden documental provoca pérdidas de expedientes y demoras costosas en la gestión contable diaria.
La elección del método de clasificación depende de la naturaleza de los documentos y de la variable clave mediante la cual el personal buscará la información en el futuro.
La ordenación cronológica es el sistema más natural y eficiente para documentos contables, presupuestos, nóminas mensuales y actas de sesiones societarias. La pauta archivística estándar exige aplicar el orden cronológico inverso dentro de cada carpeta: la factura del 31 de diciembre descansa en la parte superior, mientras que la del 1 de enero permanece en la base, permitiendo cotejar los movimientos más recientes de un vistazo.
La ordenación alfabética resulta idónea para expedientes personales de trabajadores (ordenados por primer apellido, segundo apellido y nombre), clientes, proveedores y pacientes en clínicas médicas. Para evitar errores, las partículas como «de», «del» o «la» se posponen entre paréntesis tras el nombre principal.
La ordenación numérica o alfanumérica combina números correlativos con códigos prefijados por departamento (por ejemplo, EXP-2026-084). Se aplica masivamente en departamentos de compras, expedientes de licitaciones públicas y gestión de pedidos, asociando a cada archivo una clave única registrada en una base de datos centralizada.
Las series documentales representan el conjunto ordenado de expedientes generados por una misma actividad homogénea. Toda serie debe contar con un título oficial normalizado en el cuadro de clasificación de la empresa, evitando nombres genéricos como «varios», «papeles sueltos» o «miscelánea».
Protocolo de codificación por colores y organización trimestral
La identificación cromática en el lomo de los archivadores acelera hasta en un 60% la localización de documentos en estanterías compartidas y previene recolocaciones erróneas.
El estándar contable más extendido en despachos y asesorías asigna un color corporativo por tipología de expediente:
Rojo: Facturación emitida y cobros a clientes.
Azul: Facturación recibida, albaranes de proveedores y compras.
Verde: Extractos bancarios, conciliación de tesorería y liquidaciones tributarias (IVA, IRPF, Sociedades).
Amarillo o Naranja: Recursos Humanos, nóminas, contratos laborales y partes de alta/baja médica.
Negro o Gris: Correspondencia mercantil, escrituras, pólizas de seguros y contratos notariales.
Para la subdivisión de expedientes por trimestres dentro de un mismo ejercicio anual, se utiliza una escala de cuatro tonos complementaria: 1T (Azul), 2T (Verde), 3T (Amarillo) y 4T (Rojo), combinada con separadores plásticos multitaladro.
Marco legal español: plazos de conservación mercantil, fiscal y laboral
El traslado periódico a cajas definitivas libera espacio en los archivadores de gestión corriente.
El expurgo o destrucción de documentos en la empresa no puede realizarse de forma arbitraria; debe regirse estrictamente por los plazos de prescripción y caducidad establecidos en el ordenamiento jurídico español.
El Artículo 30 del Código de Comercio establece que los empresarios conservarán los libros, correspondencia, documentación y justificantes concernientes a su negocio, debidamente ordenados, durante seis años a partir del último asiento realizado en los libros. Esta obligación mercantil vincula a todas las sociedades mercantiles y autónomos, incluso tras el cese de su actividad económica.
En el ámbito tributario, la Ley General Tributaria (LGT, Artículos 66 a 70) fija un plazo de prescripción general de cuatro años para que la Administración liquide deudas tributarias o exija el pago de impuestos devengados. No obstante, en supuestos de compensación de Bases Imponibles Negativas (BINs) o aplicación de deducciones pendientes en el Impuesto sobre Sociedades, el plazo de comprobación de la Agencia Tributaria se amplía a diez años, lo que exige custodiar las declaraciones y facturas origen durante una década completa.
En materia laboral y de Seguridad Social, las infracciones laborales muy graves prescriben a los cinco años (según la LISOS), mientras que los registros de jornada laboral deben conservarse durante un mínimo de cuatro años a disposición de la Inspección de Trabajo.
Ciclo de vida documental y tiempos legales de conservación auditada por Fasaworld (2026)
Tipología Documental
Soporte Físico Recomendado
Plazo Mínimo Legal de Custodia
Base Jurídica Aplicable
Protocolo de Destrucción
Facturas emitidas y recibidas con IVA
Archivador AZ -> Caja definitiva
6 años mercantiles / 4 fiscales
Código Comercio Art. 30 / LGT
DIN 66399 Nivel P-4
Nóminas, RLC y RNT de la Seguridad Social
Archivador AZ Folio lomo 80 mm
5 años de prescripción laboral
LISOS / Ley General Seg. Social
DIN 66399 Nivel P-4
Registros diarios de jornada laboral
Carpeta de anillas con separadores
4 años obligatorios
Estatuto Trabajadores Art. 34.9
DIN 66399 Nivel P-3/P-4
Contratos mercantiles y acuerdos marco
Archivador forrado en polipropileno
Vigencia + 5 años de prescripción
Código Civil Art. 1964
DIN 66399 Nivel P-4
Escrituras de constitución y títulos de propiedad
Módulo rígido de archivo permanente
Custodia indefinida permanente
Ley Sociedades de Capital
Conservación sin expurgo
Para profundizar en la selección de carpetas y contenedores por departamentos, te sugerimos consultar nuestra guía de organización con archivadores de oficina.
Instalación física, conservación preventiva y expurgo seguro (DIN 66399)
El almacenamiento físico de los expedientes debe garantizar que el papel no sufra deterioro químico ni mecánico por agentes ambientales adversos.
Las cajas de archivo definitivo y los archivadores de palanca deben instalarse en salas secas, alejadas de tuberías de fontanería, radiadores y exposición directa a la radiación solar. Los estantes de chapa galvanizada deben soportar las cajas apoyadas siempre sobre su lado más largo para equilibrar el centro de gravedad.
Antes de transferir un expediente al archivo pasivo, es obligatorio realizar una limpieza material preventiva:
Retirar gomas elásticas: Con el paso de los meses, el caucho se degrada y se funde con el papel, manchando irreversiblemente los textos impresos.
Eliminar clips metálicos y grapas estándar: El óxido por condensación corroe el papel. Si resulta imprescindible agrupar hojas, deben emplearse clips plastificados o grapas galvanizadas inoxidables.
Retirar notas adhesivas tipo Post-it: El adhesivo temporal deja residuos químicos que amarillean las fibras del documento con los años.
Cuando un documento cumple su plazo legal de custodia y ya no presenta utilidad administrativa, debe procederse a su destrucción confidencial certificada. La norma europea DIN 66399 (Nivel de seguridad P-4) exige triturar las hojas en partículas inferiores a 160 mm² (partículas de 4 x 40 mm), impidiendo la reconstrucción de datos sensibles y garantizando el cumplimiento estricto del RGPD.
El etiquetado sistemático del lomo es el eslabón final que garantiza el éxito del archivo pasivo. Cada caja definitiva debe consignar con rotulador indeleble el departamento emisor, la serie documental, el año fiscal y, de forma muy visible, la fecha límite de expurgo legal (por ejemplo: «NO DESTRUIR ANTES DE DICIEMBRE 2032»). Esta sencilla pauta operativa evita que personal nuevo deseche accidentalmente documentación sujeta a comprobación o que se conserven tomos prescritos ocupando metros cuadrados de alto coste de alquiler.
En caso de expedientes complejos que incluyan copias de respaldo digital (memorias USB o discos duros con volcados contables), estos soportes ópticos o magnéticos deben guardarse en fundas multitaladro reforzadas integradas dentro del propio tomo, identificadas con el mismo código alfanumérico para mantener unificadas las fuentes físicas y electrónicas de información.
Cajas de compra B2B: equipamiento recomendado para estandarizar el archivo
Para poner en marcha un plan de archivo profesional sin sobrecostes, los expertos de Fasaworld recomiendan los siguientes cuatro elementos básicos:
Opción 1: Archivador de palanca Liderpapel Folio Classic Blue lomo 80 mm (SKU 37741)
Ideal para: Archivo activo contable y custodia de facturas del ejercicio corriente.
Por qué elegirlo: Fabricado en cartón entrecolado de 2,2 mm con forro jaspeado tradicional, compresor metálico y ollao de extracción. Resiste más de 5.000 ciclos de apertura con el precio unitario más competitivo del mercado en compras por cajas de 25 unidades.
Opción 2: Módulo Elba 2 Archivadores DIN A4 con cajetín protector (SKU 150311)
Ideal para: Mostradores de recepción, despachos de dirección y mesas sin estantería fija.
Por qué elegirlo: Cajetín exterior rígido indeformable que protege dos archivadores de palanca contra caídas accidentales y polvo. Permite apilar módulos en horizontal o vertical formando columnas de archivo compacto.
Opción 3: Caja de archivo definitivo Liderpapel Folio cartón reciclado lomo 100 mm (SKU 11430)
Ideal para: Transferencia de expedientes cerrados a salas de archivo semiactivo y almacén pasivo.
Por qué elegirlo: Cartón reciclado rígido de 400 g/m² con lomo extra ancho de 100 mm y zonas rotulables en los cuatro costados. Permite vaciar el contenido de un archivador AZ completo liberándolo para el ejercicio siguiente.
Ideal para: Subdivisión cromática por trimestres o departamentos dentro de cada archivador.
Por qué elegirlo: Fabricados en polipropileno irrompible con perforación universal de 16 taladros y pestañas de colores vivos para indexar expedientes complejos sin riesgo de desgarro.
Presupuesto y ahorro real: estandarización del archivo en una pyme de 30 empleados
La planificación anual de suministros de archivo genera un impacto económico directo en la cuenta de resultados de cualquier mediana empresa.
A continuación se analiza el caso de estudio de una pyme de 30 trabajadores que genera 75.000 páginas anuales, requiriendo 120 archivadores de palanca para gestión corriente, 80 cajas de archivo definitivo para traspaso y 30 juegos de separadores plásticos:
Supuestos del cálculo: Plan integral de archivo corporativo para pyme de 30 puestos (Fasaworld 2026)
Partida de Aprovisionamiento
Volumen Anual
Adquisición Minorista Fraccionada
Suministro B2B Fasaworld
Ahorro Conseguido
120 Archivadores de palanca Folio 80 mm
5 cajas de 25 uds (Liderpapel Classic)
3,30 € / ud (396,00 €)
1,98 € / ud (237,60 €)
158,40 € (40,0%)
80 Cajas de archivo definitivo lomo 100 mm
Traspaso a archivo pasivo
1,45 € / ud (116,00 €)
0,85 € / ud (68,00 €)
48,00 € (41,4%)
30 Juegos de separadores plásticos 5 colores
Indexación por trimestres
2,10 € / ud (63,00 €)
1,25 € / ud (37,50 €)
25,50 € (40,5%)
Portes y costes administrativos de gestión
8 pedidos pequeños vs 1 pedido programado
56,00 €
0,00 € (envío gratis B2B)
56,00 € (100%)
Presupuesto Total de Suministro
Dotación consolidada
631,00 €
343,10 €
287,90 € (45,6%)
El ahorro obtenido de 287,90 euros confirma que adquirir material de oficina barato para empresas mediante compras centralizadas optimiza los recursos de la empresa y asegura un archivo 100% legal y ordenado.
Dudas frecuentes sobre cómo archivar documentos en la oficina
Aclaramos las dudas más recurrentes sobre legalidad, ordenación y destrucción segura de expedientes de oficina:
¿Es obligatorio conservar las facturas en papel si ya están digitalizadas?
Las facturas digitalizadas son válidas legalmente ante la Agencia Tributaria siempre que el proceso de escaneado cuente con certificación homologada y firma digital cualificada. Si el escaneado es simple (PDF ordinario), el original en papel debe conservarse durante los 6 años que exige el Código de Comercio.
¿Cuál es la forma correcta de ordenar las facturas dentro de un archivador?
El método estándar es la ordenación cronológica inversa por fecha de emisión o recepción, colocando el documento más reciente arriba. Las facturas deben estar agrupadas por número correlativo de serie y separadas por trimestres con pestañas plásticas.
¿Por qué se deben retirar clips y gomas antes de enviar documentos al archivo definitivo?
Las gomas de caucho se desintegran con el calor y manchan las hojas, mientras que los clips metálicos se oxidan por la humedad ambiental y dañan el papel. Para archivo definitivo deben retirarse todos los elementos metálicos o usar grapas galvanizadas.
¿Qué nivel de trituración exige el RGPD para destruir documentación confidencial?
La norma DIN 66399 Nivel P-4 exige corte en partículas de un tamaño máximo de 160 mm² (tiras cruzadas de aproximadamente 4 x 40 mm), garantizando que las nóminas, facturas y datos de clientes no puedan ser reconstruidos tras su expurgo.
Guías complementarias de clasificación corporativa